ドコモの銀行 ドコモSMTBネット銀行(旧 住信SBI)の分析: Appwee
銀行アプリを初めて使うとき、私が気になるのは「口座を作ったあと、日々の用事まで本当にこれ一つで済むのか」という点です。ドコモSMTBネット銀行は、口座開設を入口に、残高確認や振込、外貨預金の取引、ローンの申込みまで扱う金融アプリ。私は、銀行の窓口へ行く手間を減らし、スマートフォンで基本的な口座管理を始めたい人に向いた選択肢だと感じます。
このアプリは株式会社ドコモSMTBネット銀行が提供するファイナンスアプリです。無料で利用でき、対象年齢は3歳以上。アプリでの申込みから口座開設完了まで最短5分という案内は、手続きを気軽に始めたい人には心強いポイントです。ただし、これは最短の場合の目安として受け取り、本人確認など自分の手続きが同じ時間で終わると決めつけないほうが安心です。
まず知っておきたい使いどころ
口座を開いてから日常の確認までつながる
ドコモの銀行を使う価値は、口座開設だけで終わらず、その後の残高照会や振込もアプリから行えることです。銀行アプリを探す人には、店舗での手続きよりも、必要なときにスマートフォンで状況を確かめられることが大切な場合があります。残高を見てから振込へ進める流れは、支払い前に口座の状態を確認したい人にも実用的です。
たとえば、家賃や公共料金などの引き落とし前に残高を見て、足りなさそうなら必要な資金移動を考える、といった使い方ができます。ここでの利点は、外出先でも口座の状況を確認できること。反対に、アプリを入れただけで支払い予定や家計全体が自動的に整理されるわけではありません。私は、銀行口座を直接管理する道具として期待するのがちょうどよいと思います。
ドコモのサービスに親しみがある人なら、名前から身近さを感じるかもしれません。ただ、選ぶ基準はブランドだけにしないほうがよいでしょう。普段使う口座との関係、振込の頻度、外貨預金やローンを使う予定があるかを考えると、自分の用途に合うか判断しやすくなります。
インストール後、最初の口座開設へ
初めての人は、まずアプリを入れ、画面の案内に沿って口座開設を進めるのが基本の入口です。現在のバージョンは21.14.0で、対応OSの下限は9。インストール前に自分の端末が対応しているかを確認しておけば、手続きの途中で端末の条件に気づくといった無用なつまずきを避けられます。
申込みを始める前に、入力する情報を手元で確認し、通信が安定した場所で進めるのがおすすめです。本人確認を含む口座開設では、入力内容や案内の確認に時間がかかることがあります。最短5分という目安だけを見て、急いでいる移動中に始めるより、落ち着いて画面を読める時間を選ぶほうが結果的にスムーズです。
私は、最初の目標を「申込みを完了させること」と「口座が使える状態になったこと」の二つに分けて考えると気持ちが楽だと思います。申込みを送った時点で、すぐに残高照会や振込までできるとは限りません。画面に表示される手続き状況や次の案内を確認し、利用可能になってから口座管理へ進みましょう。
アプリの利用を始めるときは、ログイン情報や本人確認に関わる内容を、他人に見られにくい形で扱うことも大切です。特に、端末を家族と共用している場合や、外出先で画面を開くことが多い場合は、操作後にアプリを閉じる習慣をつけると安心感が増します。これは特別な機能に頼らずできる、現実的な使い方の工夫です。
最初の成功体験は残高照会から
口座が利用できるようになったら、最初は残高照会を試すのがよいでしょう。振込や外貨預金へいきなり進むより、ログインして口座情報を確認できるかを確かめるほうが、アプリに慣れる順序として自然です。まず残高を確認し、次に必要があれば振込へ進む。この二段階なら、操作に不慣れな人も目的を見失いにくくなります。
たとえば、給料日後に口座の残高を見て、近いうちに必要な支出を考える場面を想像してみてください。金額を確認したあと、別の相手へ送金する用事があるなら振込を検討できます。入力前に受取人や金額を落ち着いて確認することが重要です。私は、慣れるまでは「確認」と「送金」を別々のタイミングで行い、急いで連続操作しない方法を勧めます。
ギャラリー
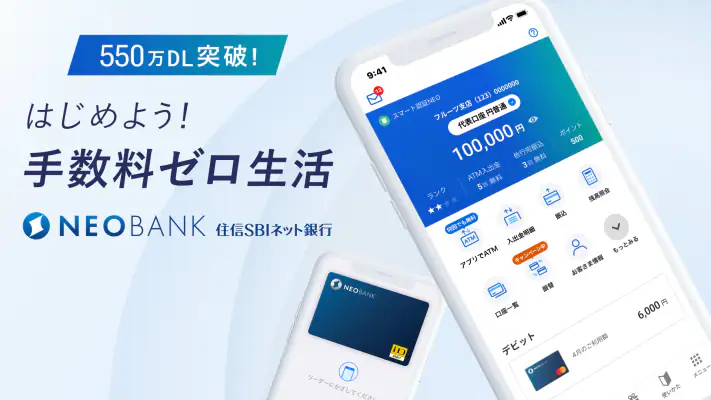
残高照会をひと通り試しておくと、いざ支払い前に確認したいとき、アプリを開いてどこから始めればよいか迷いにくくなります。銀行アプリは、必要に迫られて初めて触ると操作に焦りが出がちです。口座が使えるようになった日に、時間に余裕を持って基本画面を確認しておくことが、後日の小さな安心につながります。
振込・外貨・ローンは目的を分けて考える
振込は日常の口座管理に直結しますが、外貨預金やローン申込みは目的も判断材料も異なります。アプリで扱えるからといって、同じ気軽さで次々申し込む必要はありません。特に外貨預金は、円預金の残高確認とは違い、為替の動きなどを理解したうえで検討したい取引です。ローンも、申込みができることと自分に適した借入れであることは別の話です。
私は、最初の数回は残高照会と必要な振込に絞り、外貨預金やローンは関心が出た段階で詳細を読み込む使い方が堅実だと思います。銀行サービスを一つのアプリで見渡せるのは便利ですが、便利さに押されて不要な手続きまで進めるのは避けたいところです。目的を決めてから該当する機能を開けば、選択肢の多さに戸惑いにくくなります。
また、アプリで口座を管理できることと、あらゆる銀行業務が同じ条件で完結することは同じではありません。取引ごとに画面の案内や条件を確認し、分からないまま確定操作をしないことが大切です。私は、特に金額や申込み内容を扱う場面では、最後の確認画面を読み飛ばさないようにしたいと感じます。
最初につまずきやすいポイント
ありがちな戸惑いは、口座開設の申込みを済ませた直後に、すべての機能がすぐ使えると思ってしまうことです。申込みの完了と、口座の利用開始は別の段階として考えましょう。アプリ内に次の手順が表示されたら、その案内を基準に進めるのが確実です。手続きを急ぐより、確認事項を一つずつ片付けるほうが安心です。
もう一つは、銀行アプリを家計簿や資産管理アプリの代わりとして期待することです。このアプリの中心は口座開設と銀行取引です。複数の金融機関をまとめて見たい、支出を細かく分類したいといった目的なら、専用の家計管理サービスを併用するほうが合う場合があります。私は、役割を分けて使うと、銀行アプリに必要以上のことを求めずに済むと考えています。
ドコモSMTBネット銀行は、旧住信SBIネット銀行として知っている人にも関係する名称ですが、以前の記憶だけで画面や手続きが同じだと決めつけないほうがよいでしょう。アプリ上で現在案内されている内容を読み、必要な操作を確認してください。慣れたブランド名や過去の利用経験があっても、口座の状態や手続きに応じて確認を丁寧にするのが安全です。
評価と、向いている人・別の選択肢がよい人
このアプリは平均評価が3.9で、評価数はおよそ6万2千件、レビューは約7,200件です。インストール数は100万件以上。数字だけで使い心地を決めることはできませんが、多くの人が使う銀行アプリとして、基本の口座管理を候補にする際の参考にはなります。使いやすさは、端末や手続きの状況、本人が必要とする機能によっても変わります。
ドコモの銀行が特に合うのは、ネット中心で口座を開きたい人、残高照会や振込をスマートフォンで済ませたい人、外貨預金やローンも同じ銀行のアプリから検討したい人です。一方、対面で相談しながら口座を作りたい人や、支出分析や複数口座の一括管理を最優先する人には、店舗を持つ銀行や家計管理に特化した別のサービスのほうが向いているかもしれません。
銀行選びでは、アプリの見た目だけでなく、自分の給料の受け取り先や日々の支払いとの相性も重要です。すでに使っている口座で困っていないなら、機能が多いという理由だけで乗り換える必要はありません。逆に、口座開設から残高確認までをスマートフォン中心にまとめたいなら、このアプリは具体的に試す価値があります。無料で始められるので、まずは自分が使いたい機能を一つ決めて判断できます。
使い続けるなら、次の目的を決める
基本操作に慣れたら、次は自分の生活の中でどの用事を任せるか決めると、アプリを活用しやすくなります。残高確認だけに使うのか、定期的に振込も行うのか、外貨預金やローンの情報を調べるのか。役割をはっきりさせれば、必要なときに必要な機能だけを使えます。とくに初めての人は、まず一つの実用的な用事を済ませてから次へ進むと、操作への不安を減らせます。
私なら、口座開設後に残高を確認し、次に実際の振込予定があるときに振込機能を使います。そのうえで外貨預金やローンに関心が出たら、条件を読み、必要性を考えてから判断します。この順番なら、アプリの便利さを活かしながら、金融取引を勢いで進めるリスクも抑えられます。
2011年7月20日に公開されたこのファイナンスアプリは、現在21.14.0で、無料で利用できます。私の結論としては、ネット銀行の口座をスマートフォンで管理したい人には、口座開設から日常の確認、振込までをつなげられる実用的な候補です。対面相談や家計全体の分析を重視する人は別の選択肢も比べつつ、まずは自分が最初に済ませたい用事を明確にしてから使い始めるのがおすすめです。
ドコモの銀行 ドコモSMTBネット銀行(旧 住信SBI) メリットとデメリット
- ドコモ回線の利用者は、銀行サービスとの連携による利便性を期待できます。
- スマートフォンから残高や入出金明細を確認でき、外出先でも使いやすいです。
- 目的別に資金を分けて管理できるため、貯蓄の目標を立てやすいです。
- 条件に応じた手数料優遇があり、振込やATM利用の負担を抑えられます。
- 生体認証に対応していれば、パスワード入力の手間を減らしてログインできます。
- 手数料の無料回数や優遇条件は、利用状況によって異なります。
- 一部の手続きや機能は、アプリだけで完結しない場合があります。
- 通信環境が不安定だと、残高確認や取引がスムーズに進まないことがあります。
- 機種変更時には、再設定や本人確認が必要になる場合があります。
- 銀行名やサービス内容の変更に伴い、旧情報のままでは戸惑うことがあります。
ドコモの銀行 ドコモSMTBネット銀行(旧 住信SBI) よくある質問
ドコモSMTBネット銀行とはどのような銀行ですか?
ドコモSMTBネット銀行は、スマートフォンアプリやウェブを通じて口座管理や振込などを行えるネット銀行です。旧住信SBIネット銀行として知られており、ドコモグループとの連携が特徴です。店舗での手続きが基本となる銀行とは異なり、日常的な取引の多くをオンラインで進められます。提供サービスや名称、条件は変更されることがあるため、口座開設前に公式サイトで最新情報を確認してください。
口座開設には何が必要で、アプリだけで手続きできますか?
口座開設はオンラインで申し込める場合があり、本人確認書類や、スマートフォンのカメラを使った本人確認が必要になることがあります。申し込み時には氏名や住所などの入力も求められますが、利用できる本人確認方法や必要書類は申込者の状況によって異なります。アプリのダウンロードだけで口座がすぐ利用可能になるわけではありません。最新の対象条件と手順を公式案内で確かめてから申し込みましょう。
アプリではどのような手続きや確認ができますか?
アプリでは、口座残高や入出金明細の確認、振込などの銀行取引、各種サービスの利用状況確認といった機能が提供される場合があります。利用できる操作は、口座の種類や本人確認の完了状況、アプリのバージョンによって異なることがあります。初回利用時にはログイン設定や追加認証が必要になることもあります。実際に必要な機能が使えるか、ダウンロード前に公式の機能一覧と対応環境を確認してください。
振込手数料やATM利用手数料はかかりますか?
手数料は、振込先や利用するATM、取引内容、口座の条件などによって異なります。また、無料回数や優遇条件が設けられていても、適用条件や回数は変更される場合があります。アプリで手続きする前に表示される手数料を確認し、毎月の利用頻度に合うか検討するのがおすすめです。具体的な金額や無料条件については、古い紹介記事ではなく公式サイトの最新の手数料表を確認してください。
利用時に気をつけるべき安全対策や対応端末はありますか?
金融アプリを安全に使うため、公式ストアから正規のアプリを入手し、OSとアプリを最新の状態に保つことが大切です。パスワードや認証コードを他人に伝えず、端末の画面ロックや生体認証も活用しましょう。対応するOSのバージョンや端末要件は更新によって変わるため、インストール前に公式ストアの掲載情報を確認してください。紛失や不審な取引に気づいた場合は、公式窓口へ速やかに連絡しましょう。

ダウンロード